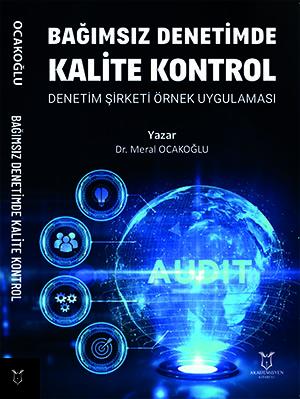
Bağımsız Denetimde Kalite Kontrol Denetim Şirketi Örnek Uygulaması
Özet
Dr. Meral OCAKOĞLU tarafından kaleme alınan ve Akademisyen Kitabevi tarafından yayımlanan Bağımsız Denetimde Kalite Kontrol: Denetim Şirketi Örnek Uygulaması başlıklı bu eser, bağımsız denetim süreçlerinde kalitenin sağlanması, kontrolü ve iyileştirilmesine yönelik hem teorik hem de pratik bir rehber niteliği taşımaktadır. Kitabın ilk bölümünde bağımsız denetimin tarihsel gelişimi, kavramsal çerçevesi, denetim yaklaşımları, kalite kontrol göstergeleri ile ABD, Avrupa ve Türkiye'deki (KGK, SPK, BDDK, EPDK, TÜRMOB, TTK) yasal düzenlemeler detaylıca ele alınmaktadır. İkinci bölümde, denetim kuruluşları ile bağımsız denetçiler için temel standartları oluşturan Kalite Kontrol Standardı 1 (KKS 1) ile BDS 220 düzenlemeleri; liderlik sorumlulukları, etik ilkeler, bağımsızlık, müşteri kabul ve devamlılığı, insan kaynakları yönetimi, denetimin yürütülmesi, izleme ve belgelendirme boyutlarıyla karşılaştırmalı olarak incelenmektedir. Üçüncü ve son bölümde ise gerçek bir denetim şirketi üzerinden yürütülen kapsamlı bir vaka çalışmasına yer verilerek müşteri kabulünden risk değerlendirmesine (BDS 315, BDS 320, BDS 520, BDS 240), iç kontrol izlemesinden denetim kanıtlarının toplanmasına ve nihai bağımsız denetim raporunun hazırlanmasına kadar tüm aşamalar adım adım açıklanmaktadır. Hem denetim uygulayıcılarına hem de akademik araştırmacılara ışık tutan bu çalışma, kitap tanıtım platformları ve mesleki okurlar için ideal bir başvuru eseridir.
Authored by Dr. Meral OCAKOĞLU and published by Akademisyen Kitabevi, Quality Control in Independent Auditing: Audit Firm Case Application serves as both a theoretical and practical guide for ensuring, controlling, and improving quality in independent auditing processes. The first section of the book comprehensively covers the historical evolution of independent auditing, conceptual framework, audit approaches, quality control indicators, and regulatory frameworks across the US, Europe, and Turkey (including KGK, CMB, BRSA, EMRA, TURMOB, and TCC). The second section comparatively analyzes Quality Control Standard 1 (KKS 1) and ISA 220 (BDS 220)—which form the foundation for audit firms and independent auditors—focusing on leadership responsibilities, ethical principles, independence, client acceptance and continuance, human resources management, engagement performance, monitoring, and documentation. The third and final section presents an extensive case study based on an actual audit firm, demonstrating step-by-step all audit stages, ranging from client acceptance to risk assessment (ISA 315, ISA 320, ISA 520, ISA 240), internal control monitoring, audit evidence collection, and the preparation of the final independent audit report. Providing valuable guidance to both practitioners and academic researchers, this work stands out as an essential reference for book promotion platforms and professional readers.
Referanslar
AICPA: AICPA Standards For Performing And Reporting On Peer Reviews, AICPA, 2009.
Akdoğan N.: “Muhasebe Denetiminde Denetim Standartları”, İşletmelerde Denetim Fonksiyonu Sempozyumu, 1988, s.4.
Akdoğan, N.: “TFRS ve Denetim Standartlarının Finansal Tabloların Şeffaflığı Üzerindeki Etkileri ve Denetimin Gözetimi”, MÖDAV, 4. Uluslararası Muhasebe Konferansı, İstanbul, 15-27 Kasım, 2007, s. 20-21.
Akışık, O.: “Hizmet Sözleşmesinin Bağımsız Denetim Açısından Önemi” Mali Çözüm, Ocak-Şubat-Mart 2003, No. 62. https://www.ismmmo.org.tr/Yayinlar/Mali-Cozum-Dergisi/sayi-62/--2079, (çevrimiçi), 23.12.2018.
Alpaslan, H.İ., Haksever, Ö.: “Türk Bağımsız Denetim Sektöründe Kalite Güvence Sistemleri Uygulamaları , Cilt 3, Sayı 1 (2013).
Altıntas, A.T.: Halka Açık Şirketlerin Bağımsız Denetiminin Kalitesinin Algılanmasına İlişkin Bir Araştırma, Doktora Tezi, İstanbul Üniversitesi, Sosyal Bilimler Enstitüsü, İstanbul, 2007.
Anand, S.: Essentials Of Sarbanes Oxley, Sarbanes Oxley Institute, Kanada, 2002, s. 7.
Arens A.A., Loebbecke J.K.: Auditing: An Integrated Approach, 7.bs., New Jersey, Prentice Hall, 1997.
Arens, A., Loebbecke J.: Auditing: An Integrated Epproach, Prentice Hall C., NY, 2000.
Arens, A.A., Elder R.J., Beasley M.S.: Auditing and Assurance Services: An Integrated Approach, 11.bs., New Jersey, Prentice Hall, 2006.
AUDIT INSPECTION POWERS OF THE AUSTRALIAN SECURITIES AND INVESTMENTS COMMISSION: Consultation Paper, September 2005, https://asic.gov.au/regulatory-resources/financial-reporting-and-audit/auditors/asic-audit-inspections/, (çevrimiçi), 7 Şubat 2016.
AVRUPA BİRLİĞİ HUKUK VERİTABANI: (çevrimiçi) http://eur-lex.europa.eu/LexUriServ/site/en/oj/2006/l_157/l_15720060609en00870107.pdf, 2018.
AVRUPA BİRLİĞİ HUKUK VERİTABANI: http://eur-lex.europa.eu/smartapi/cgi/sga_doc?smartapi!celexplus!prod!DocNumber&lg=en&type_doc=COMfinal&an_doc=2003&nu_doc=286 (Çevrimiçi) 16 Nisan 2017.
AVRUPA BİRLİĞİ HUKUK VERİTABANI: http://eur-lex.europa.eu/LexUriServ/site/en/oj/2004/c_080/c_08020040330en00170019.pdf (Çevrimiçi) 16 Nisan 2017.
Ayboğa, H.: “Globalleşme sürecinde ülkemizde muhasebe mesleği ve meslek mensuplarının eğitimi”, Marmara Üniversitesi İİBF Dergisi, 2003, Cilt 18, Sayı 1, ss.327-359
Aydın, Ü., Tuğay, O.: “Hileli finansal raporlama: bağımsız denetçilerin meslek etiği ve hileli finansal raporlamaya bakış açılarına yönelik bir araştırma” Süleyman Demirel Üniversitesi İktisadi ve İdari Bilimler Fakültesi Dergisi, Y.2018, C.23, S.1, s.279-303.
Bather, A., Burnaby, P.: “The Public Company Accounting Oversight Board: National and International Implications”, Managerial Auditing Journal, Vol.21, No:6,2006, s.659.
BDDK: Bankalarda Bağımsız Denetim Gerçekleştirecek Kuruluşların Yetkilendirilmesi ve Faaliyetleri Hakkında Yönetmelik
BDDK: Bankalarda Bağımsız Denetim Gerçekleştirecek Kuruluşların Yetkilendirilmesi Tebliği, m.13, 1 Kasım 2006 tarih ve 26333 sayılı Resmi Gazete.
Beyazıtlı, E., İbiş, C.: Türkiye’de Finansal Raporların Güvenliği ve Kamu Gözetim Sistemi, Muhasebe Gündemi, İzmir Serbest Mali Müşavirler Odası Yayınları, 2007, s. 56.
Bozkurt, N.: Muhasebe Denetimi, 6. bs., Alfa Basım, 2012, s.17.
Brad, L., Dobre, F., Ciobanu, R., Brasoveanu, I.V.: “The interaction between financial audit and corporate governance: evidence from Romania”, Procedia Economics and Finance sayı: 32 (2015 ) s. 27-34,.
Bulca, H., Yeşil, T.: “Bağımsız Denetim Standartlarının Muhasebede Hile Kavramına Yaklaşımı” Optimum Ekonomi ve Yönetim Bilimleri Dergisi, 2014, 1(2), 47-58.
Bulut, N.: “İşletmelerde iç kontrol etkinliğinin sağlanmasının bağımsız denetimdeki rolü ve örnek uygulama” Yüksek Lisans Tezi, Marmara Üniversitesi, Sosyal Bilimler Enstitüsü, İstanbul, 2011.
Carmıcheal R.D., Wıllıngham, J.J.: Auditing Concepts and Methods: A Guide to Current Auditing Theory and Practice, 5. Ed., Mc Graw-Hill C., 1989.
Carmichael, D.R., Willingham, J.J., Schaller, C.A.: Auditing Concepts and Methods, 6. bs., New York, McGraw-Hill Co., 1996.
Casterella, J., Jensen, K.L.,: Is Self-Regulated Peer Review Effective at Signaling Audit Quality, Working Paper, Mart, 2007.
Cornelius, R., Nurita, A., Dwi R.D., Wulan I.S.: “The Influence of Organizational Commitment, Auditor Independence, Internal Control, and Ethical Leadership in Good Governance and Organizational Performance, Mulawarman University, Faculty of Economics and Business, v.35, 2017.
Cummings, T.G., Worley, C.G .: Organization Development and Change. United States of America, International Thompson Publishing (1997)
Çalışkan, A.: “Sekizinci Direktif Çerçevesinde Avrupa Birliğinde Bağımsız Denetim”, Sayıştay Dergisi, Sayı:63, 2006, s.53,
Çamlıdağ, F.S.: “Bağımsız Denetimde “Önemli Yanlışlık Risklerinin Belirlenmesi Ve Değerlendirilmesi Ve Bir Örnek Uygulama” Trakya Üniversitesi Sosyal Bilimler Enstitüsü, Yüksek Lisans Projesi, Edirne, 2015.
Dabboğoğlu, K., Can, G.: Bağımsız Denetim, Eğitim Yayınevi, Konya, 2018. Dal, S., Çalış, Y. E. “Anonim Şirketlerde Bağımsız Denetim ve Bağımsız Denetçi” Mali Çözüm Dergisi, Temmuz-Ağustos 2013, ss. 87-106.
Dalak, G.: “Denetim ve Kalite Denetimi”, Muğla Üniversitesi SBE Dergisi Güz 2000 Cilt:1 Sayı:1.
Deangelo, L.L.: “Auditor size and audit quality”. Journal of Accounting and Economics 3 (1981), s.183-199.
DELOITTE: Continuous Auditing and Continuous Monitoring from idea to implementation, 2010.
Demir, B.: “Muhasebe ve Denetim Mesleğinde Etik” Eğitim ve Öğretim Araştırmaları Dergisi Kasım 2015 ss. 341-352.
Demir, E., Çiftçi, Y.: “Denetçi Bağımsızlığının Etik İlkeler Çerçevesinde İncelenmesi: Bir Denetim Firması Uygulaması”, KMÜ Sosyal ve Ekonomik Araştırmalar Dergisi 18 (31): 88-97, 2016
Demirbaş, M.: “İç kontrol ve iç denetim faaliyetlerinin Kapsamında meydana gelen değişimler”, İstanbul Ticaret Üniversitesi Sosyal Bilimler Dergisi Yıl:4 Sayı:7 Bahar 2005/1 s.167-188
Demirkan, Ş.: Muhasebe Denetimi, İzmir, İlkem Ofset, 2009.
Doğan, A.: “Bağımsız Denetimde Müşteri Kabulü”, Muhasebe ve Denetim Dünyası, Ekim-Aralık 2016.
Dönmez, A.: Ülkemizde Bağımsız Dış Denetim Sürecinin İşleyişine İlişkin Bir Değerlendirme, Yüksek Lisans Tezi, Akdeniz Üniversitesi Sosyal Bilimler Enstitüsü, Antalya, 2002, s. 8
Duman, Ö.: Muhasebe Denetimi ve Raporlama, TESMER Yayınları, Ankara, Yayın No:78, 2008.
Durmuş, H.A, Aytulun, A.: “Muhasebe Mesleğini İlgilendiren Ulusal Ve Uluslararası Kuruluşlar” Türkiye Muhasebe Uzmanları Derneği Yayınları, 2014.
Elitaş, C. Ağca, V.: “Firmalarda Çok Boyutlu Performans Değerleme Yaklaşımları: Kavramsal Bir Çerçeve” Sosyal Bilimler Dergisi, 2006, Cilt 8, Sayı 2, ss.343-370
EPDK: http://www.epdk.gov.tr/TR/Dokumanlar/DDB/BagimsizDenetimKuruluslari/KurulKararlari, (çevrimiçi) 25.10.2016.
EPDK: http://www.epdk.gov.tr/default.asp, çevrimiçi, (30.10.2016)
Erçiçek, M.: “Türkiye’de Denetimin Gelişimi Ve Yeni Gelişmeler Işığında Denetimin Dönen Varlıklara Etkisi Ve Bir Uygulama” Adnan Menderes Üniversitesi, Sosyal Bilimler Enstitüsü, Yüksek Lisans Tezi, Aydın, 2016.
Erdoğan, S.: “Türkiye’de Şeffaflık Raporları ve Bağımsız Denetim Sektörüne Yönelik Ampirik Bir Çalışma” Çankırı Karatekin Üniversitesi, İktisadi ve İdari Bilimler Fakültesi Dergisi Y. 2016 Cilt 6, Sayı 2, ss. 175-195
Ergin, H., Sevim, Ş., Eliuz, A.: “Kurumsal Yönetimin Öğesi Olarak denetim Komitesinin Etkinliği ve İMKB’ye Kayıtlı Şirketlerde Bir Araştırma”, Muhasebe ve Denetime Bakış Dergisi, Yıl:8, Sayı:25, Mayıs 2008, s. 6-7
Erken, H.: “Denetimde Bağımsızlık Kavramı” Denetişim Dergisi, Sayı: Kış’09.
Esendemir, E.: “Bağımsız denetim kalitesi ile ilgili yeni yaklaşımlar ve İzmir ilinde yeminli mali müşavirlere yönelik bir araştırma” Doktora Tezi, Celal Bayar Üniversitesi, Manisa, 2011
Esendemirli, E.“Bağımsız Denetimde Kalite Kontrol ve YMM’lere Yönelik Bir Uygulama” MÖ-DAV, 2013.
EUROPEAN COURT OF AUDITORS: Financial and Compliance audit Manual, 2017.
Eymen, G.: “Meslektaş Gözüyle Denetim” Uluslararası Sosyal Araştırmalar Dergisi, Cilt: 9 Sayı: 43, ss. 1873-1878
Gülten, S.: Bağımsız Denetim Uygulamaları, Ankara SMMM Odası Yayınları, Yayın no: 97, Ankara, 2015.
Güredin E.: Denetim, İstanbul, Beta Basım, 1998.
Güredin, E.: “Türkiye’de Muhasebe Denetim Standartlarının Saptanmasında Meslek Örgütünün İşlevi”, 15. Türkiye Muhasebe Kongresi, Meslek Standartları, TÜRMOB Yayınları No.36, Ankara 1992, s.442.
Helvacı, M.A.: “Performans Yönetimi Sürecinde Performans Değerlendirmenin Önemi”, Ankara Üniversitesi, Eğitim Bilimleri Fakültesi Dergisi, 2002, Cilt:35, Sayı 1-2, ss. 155-169.
Hoyle, J.: “Mandatory Auditor Rotation: The Arguments and an Alternative”, Journal of Accountancy, Vol:145, No:5, s:69-78. 1978,
IESBA: https://www.ethicsboard.org, Çevrimiçi, 2019.
IESBA: IESBA Meeting, “Long Association of Senior Personnel (Including Partner Rotation) with an Audit Client—Matters for Consideration” Mart 2013.
IESBA: Handbook of the Code of Ethics for Professional Accountants, 2014 edition.
IPIOB: (çevrimiçi) https://www.ipiob.org/index.php/piob-history, 23.02.2016.
Kanapp, M.: “Europe’s Enron: Royal Ahold”, Issues In Accounting Education, Vol. 22, No. 4, Kasım 2007, s.647-649,
Karahan, A., Çukacı, Y. C. “Bağımsız Denetçinin Mesleki Şüpheciliğinin Denetim Standartları Bağlamında Denetim Kalitesine Etkisi ve Bir Araştırma” Avrasya Sosyal ve Ekonomi Araştırmaları Dergisi, Cilt: 6, Sayı: 2, 2019, S 1-27.
Kaval, H.: Muhasebe Denetimi, Gazi Kitabevi, 3.Baskı, Ankara, 2008., s. 51
Kavut, L.: “Bağımsız Denetçiler ile Denetim Hizmeti Alan İşletmelerin Yöneticilerinin Denetim Kalitesine İlişkin Görüş ve Tutumları”, İMKB Dergisi, Cilt;5, Sayı:20, Ekim-Kasım-Aralık, 2001.
Kavut, L.: “Kurumsal Yönetim, Kurumsal Sosyal Sorumluluk ve Çevresel Raporlama: İMKB 100 Şirketlerinin çevresel açıklamalarının İncelenmesi” İÜ İşletme Fakültesi İİE Yönetim Dergisi, Cilt: 21, Sayı 66, 2010, ss.9-43.
Kavut, L.: “Finansal Tabloların Denetiminde Risk Faktörü ve Değerlemesi”, İÜ İşletme Fakültesi Dergisi, C:17, s 1, Nisan 1988. Ss. 55-61
Kavut, L.,: “Halka açık olmayan işletmelerde bağımsız denetim”, 9. Türkiye Muhasebe denetimi Sempozyumu, 12-13.10.2009.
Kavut, L., Güngör, N.: “Bağımsız Denetimde Kilit Denetim Konuları”, Muhasebe Enstitüsü Dergisi, Cilt 16, Sayı 59, 2018 ss. 59-70
Kavut. L., Taş O., Şavlı, T.: Uluslararası Denetim Standartları Kapsamında Bağımsız Denetim, İstanbul, İSMMMO Yayınları, 2009, s.82.
Kayım, A.: 1984’ten 2006’ya Avrupa Birliği’nde Yasal Denetim: Revize 8. Direktif neler Getiriyor? Mali Çözüm Dergisi, Haziran-Temmuz 2006, s. 152
Kayrak, M.: “Denetim Başarısızlığı Kavramı: Nedenleri, Sonuçları Ve Çözüm Önerileri”, Niğde Üniversitesi, İktisadi ve İdari Bilimler Fakültesi Dergisi, Yıl: Ocak 2015 Cilt-Sayı: 8 (1) ss: 91-103
Kepekçi, C.: Bağımsız Denetim, Ankara, Siyasal Kitapevi, , 2000.
Kepekçi, C.: Bağımsız Denetim Mevzuatı, İstanbul, 5.Baskı, Avcıol Yayınevi, 2004.
Kesimli, İ.: “Türk Bağımsız Denetim Firmalarının Uluslararası Kalite Kontrol Standardı Açı- sından İncelenmesi”, Trakya Üniversitesi, Sosyal Bilimler Enstitüsü, Doktora Tezi, Edirne, 2015.
Kesimli, İ.: “Denetim firmaları kalite endeksi”, Electronic Journal of Vocational Colleges, Ağustos 2018. Ss. 35-47
KGK: https://www.kgk.gov.tr/Portalv2Uploads/files/PDF%20linkleri/Tan%C4%B1t%C4%- B1m/Public_Oversight_Authority_TR.pdf. (çevrimiçi) 2019.
KGK: Finansal tabloların bağımsız denetim ve sınırlı bağımsız denetimleri ile diğer güvence denetimleri ve ilgili hizmetleri yürüten bağımsız denetim kuruluşları ve bağımsız denetçiler için kalite kontrol standardı 1 hakkında tebliğ. (KKS 1)
KGK: “Kamu Gözetimi Muhasebe ve Denetim Standartları Kurumu’nun Teşkilat ve Görevleri Hakkında Kanun Hükmünde Kararname. (KHK 660)
KGK: “Finansal Tabloların Bağımsız Denetiminde Kalite Kontrol hakkında Tebliğ (BDS 220)
KGK: Türkiye Denetim Standartları, Bağımsız Denetim Standardı 210, Bağımsız denetim sözleşmesinin şartları üzerinde Anlaşmaya varılması
Kıral, H., Hatipoğlu, İ.: “İngiltere Kamu İç Denetim Sisteminde Merkezileşme ve Devlet İç Denetim Ajansının Kurulması” Sosyoekonomi Dergisi, 2019, Vol. 27(39), 175-185.
Koçberber, S.: “Dünyada Ve Türkiye’de Denetim Etiği” Sayıştay Dergisi, Sayı:68, ss.65-89.
Köksal, A.: “Bağımsız Denetim Sözleşmesi” Ankara Üniversitesi, Sosyal Bilimler Enstitüsü, Doktora Tezi, Ankara, 2008.
Köse, Ö.: “Dünyada ve Türkiye’de Yüksek Denetim” TC Sayıştay 145. Kuruluş yıldönümü yayınları, Mayıs 2007.
Köse, Y., Ertan, S.: “Türkiye’de bağımsız denetçilik ve bağımsız denetçinin sorumluluğu” Uluslararası Yönetim İktisat ve İşletme Dergisi, ICAFR 16 Özel Sayısı, ss.290-307.
KPMG: “Our System of Audit Quality Controls” Ocak 2014.
Kurt, O.: “Bağımsız Denetim Firmalarının Organizasyonu Ve Bir Uygulama”, İstanbul Ticaret Üniversitesi, Sosyal Bilimler Enstitüsü, Yüksek Lisans Tezi, İstanbul, 2015.
Lennox, C., Pıttman,J.: “Auditing The Auditors: Evidence On The Recent Reforms To The External Monitoring Of Audit Firms”, Journal of Accounting and Economics, 2009, s.85
Marquesa, R.P., Santosa, H., Santosb, C.: “A solution for real time monitoring and auditing of organizational transactions”, Procedia Technology sayı:5 ( 2012 ) s.190 – 198.
Meral, E.: Ücretin Denetim Bağımsızlığı Üzerindeki Etkisi, Işık Üniversitesi, Sosyal Bilimler Enstitüsü, Muhasebe ve Denetim Yüksek Lisans Tezi, 2019.
Mikoa, N.U., Kamardinb, H.: “Impact of Audit Committee and Audit Quality on Preventing Earnings Management in the Pre- and Post- Nigerian Corporate Governance Code 2011” Procedia - Social and Behavioral Sciences sayı:172 ( 2015 ) s.651 – 657.
Morton, A.,Scott, DR.: The association between perceived audit firm service quality and behavioural intentions’, Journal of Contemporary Issues in Business & Government, vol. 13, no. 2, pp. 17-30. 2007.
MÖDAV: Sarbanes Oxley Yasasının Denetim Bağımsızlığını ve Denetim Etkinliği ve Sermaye Piyasasında Şeffaflığı Sağlama Açısından Değerlendirilmesi, www.modav.org.tr/upload/tezler/Sarbanes-Oxley.pdf, (01.03.2009)
Oğuz, O.: “Bağımsız denetimde kalite kontrol standardının uygulama aşamaları”, Yüksek Lisans Tezi, Başkent Üniversitesi, Sosyal Bilimler Enstitüsü, Ankara 2015.
Okur, M.: Bağımsız Denetimin Denetimi, Sermaye Piyasası Kurulu Yeterlilik Etüdü, Ankara, 2007.
Özbirecikli, M, Süslü, C.: “Bağımsız Denetim Firmalarının Yolsuzluk Riski Faktörlerini Değerleme Uygulamaları ve Türkiye’deki Bağımsız Denetim Firmaları Üzerine Karşılaştırmalı Bir Araştırma” Muhasebe ve Finansman Dergisi, 2005, Cilt 27, ss.67-85
Özbirecikli, M.: “Bağımsız Denetçinin Müşteri Firmanın Yolsuzluk Eylemi Karşısındaki Tutumu: Şirket Yolsuzluk Vakaları ve Yasal Düzenlemeler Çerçevesinde Bir İnceleme”, Muhasebe ve Denetime Bakış, Yıl:5,Sayı:18, Nisan, 2006.
Özçelik, H., Şenol, H., Aktürk, A.: “Muhasebe Meslek Mensuplarının Bağımsız Denetim Alanındaki Güncel Gelişmelere Bakış Açıları ve Farkındalıkları Üzerine Bir Araştırma”, Muhasebe Finansman Dergisi, Nisan 2014.
Özkorkut, K.: “Türk Ticaret Kanunu Tasarısı’nın Sermaye Şirketlerine Getireceği Yenilik ve Değişiklikler”, Yaklaşım Dergisi, Sayı: 195, Mart 2009, s. 246.
Patrick, J.M.: “The PCOAB and The Future Of Oversight”, Journal of Accountancy,198, Aralık, 2004, s. 99-100
Porter B., Simon J., Hatherly D.: The Princibles of External Auditing, 2.bs., John Wiley&Sons, Ltd, England, 2003.
Rahmina, L.Y., Agoes, S.: “Influence of Auditor Independence, Audit Tenure, and Audit Fee on Audit Quality of Members of Capital Market Accountant Forum in Indonesia”, Procedia -Social and Behavioral Sciences, Sayı:164 2014.
Raiborn, C., Schorg, C.: “The Sarbanes Oxley Act Of 2002: An Analysis Of And Comments On The Accounting Related Provisions”, Journal of Business and Management, April, 2004.
Richard, C.: “Why an Auditor can’t be Competent and Independent: A French Case Study”, European Accounting Review, Vol:15, No:2, 2006.
Russell, J., Armıtage, J.,: “Peer Review Effectiveness: An Analysis Of Potantial Loopholes Within The USA Peer Review Program”, Managerial Auditing Journal, 2006, Vol:21, Issue:1, s. 46-62.
Sağlar, J., Kandemir C.,: “Enron Olayı: Muhasebe Hilesi mi, Sistem Hatası mı?” Çukurova Üniversitesi İİBF Dergisi, Cilt:11. Sayı:1.Haziran 2007 ss.20-39.
Sağlar, J., Tuan, K.: “İşletmelerde İç Denetim Fonksiyonunun Bağımsız Dış Denetim maliyeti üzerindeki etkileri” Ç.Ü. Sosyal Bilimler Enstitüsü Dergisi, Cilt 18, Sayı 1, 2009, s.343– 358.
Sarwokoa, I., Agoesb, S.: “An empirical analysis of auditor’s industry specialization, auditor’s independence and audit procedures on audit quality: Evidence from Indonesia”, Procedia - Social and Behavioral Sciences sayı:164 ( 2014 ) s.271 – 281.
Sayar, Z., Alp, A.: “Son Düzenleme ve Gelişmeler Kapsamında Bağımsız Denetim ve Muhasebe-Denetim Mesleğinin Rolü: Sermaye Piyasaları Açısından Bir Değerlendirme”, İktisat İşletme ve Finans Dergisi, cilt:23 sayı:267, 2008., s. 83
Selimoğlu, S.K., Göktepe, H.: “Türk Ticaret Kanunu Tasarısındaki Bağımsız Denetimle İlgili Yeni Düzenlemeler”, Mali Çözüm Dergisi, Yıl 17, Mayıs-Haziran, 2007, s. 22
Selimoğlu, S.K., Özbirecikli, M., Kurt, G., Uzay, Ş., Alagöz, A., Yanık, S.: Muhasebe Denetimi, Gazi Yayınevi, Ankara, 2008.
Selimoğlu, S.K., Yeşilçelebi, G.: “Denetim Kültürünün Yeni Yol Haritası: İş dünyasındaki Yeni Sistemlerle Bütünleşme, Muhasebe Bilim Dünyası Dergisi Özel Sayı 2018; 20, ös991- ös1006.
Senal, S.: “Bağımsız Denetim Kalitesinin Arttırılmasında Kamu Gözetim Kurulu’nun Rolü: Bağımsız Denetim Firmaları Üzerine Bir Araştırma” Süleyman Demirel Üniversitesi, Sosyal Bilimler Enstitüsü, Doktora Tezi, Isparta. 2011.
Sırma, İ., Saldanlı, A.: “Kara Para Aklamada Sermaye Piyasası Araçlarının Kullanımı” İşletme ve İktisat Çalışmaları Dergisi Cilt 3, Sayı 3, 2015, ss.108-118.
Sloan, C. B., Kim, T,: “Global Kamu Sektörünü Anlama Kılavuzu” The Institute of Internal Auditors, Florida 2009. Orijinali ile aynı çeviri: Türkiye İç Denetim Enstitüsü, Çeviri Tarihi: 17.03.2016
Sürmen, Y.
Bayraktar, Y. “Muhasebe ve Denetim Mesleğinde Mesleki Yargı Kullanımının değerlendirilmesi: Borsa İstanbul (BIST) 100 Endeksi’ndeki Şirketler Üzerine Bir Araştırma”, MUFTAV Dergisi - Temmuz 2015, ss.108-152.
SPK: Sermaye Piyasasındaki Bağımsız Dış Denetleme Hakkında Yönetmelik.
SPK: Sermaye Piyasasında Bağımsız Denetim Standartları Hakkında Tebliğ (Seri: X, No: 22) Sulaiman, N.A.: “Audit Quality in Practice: A Study of Perceptions of Auditors, Audit Committee Members and Quality Inspectors”, Manchester Business School, 2011, s.53-58
Sylph, J.: “Transparency and Audit Regulation”, Federation Des Experts Comptables Mediterranean’s Conference, İstanbul, 2005, s.9-13. https://www.fcmweb.org/wp-content/uploads/2015/11/jsylph_fcm_audit_regulation_dec-05.pdf, çevrimiçi, (02.07.2016)
Şavlı, T.: “2. Uluslararası Türkiye Muhasebe Denetimi Sempozyumu”, Antalya, 2007.
Şenyiğit, Y.B.: “Zorunlu denetçi rotasyonunun denetim kalitesi üzerindeki etkileri: literatür araştırması” İ.Ü. İşletme Fakültesi İşletme İktisadı Enstitüsü Yönetim Dergisi Yıl : 25 Sayı : 77 Aralık 2014.
Şeker, Y.,
Dinç, E.: “Bağımsız denetim şirketlerinde kalite kontrol standartlarının uygulanma etkinliğini ölçmeye yönelik bir çalışma: Türkiye Örneği” Muhasebe Bilim Dünyası Dergisi Haziran 2016; 18 (2); ss. 421-452.
Şimşek M.,: Kalite Yönetimi, Marmara Üniversitesi, Teknik Eğt. Fak. Yayınları, 1998.
Talu, H.: Sarbanes Oxley Yasasının Denetimin Bağımsızlığını ve Etkinliğini ve Sermaye Piyasasında Şeffaflığı Sağlama Açısından Değerlendirilmesi, (10.02.2009)
TDK: (çevrimiçi), https://sozluk.gov.tr/, (03.02.2019)
TSB: Sigortacılık Bağımsız Denetim İlkelerine İlişkin Yönetmelik, m.9, 8 Eylül 2003 tarihli ve 25223 sayılı Resmi Gazete.
Tüm, Kayahan.: “Kurumsal Yönetim, İç Denetim ve İç Denetimin Kalitesi: Kalite Güvence ve Geliştirme Programı”, Çukurova Üniversitesi İİBF Dergisi, Cilt:17.Sayı:2.Aralık 2013, ss.93- 112.
Türker, M.: “Dijitalleşme Sürecinde Küresel Muhasebe Mesleğinin Yeniden Şekillenmesine Bakış”, Muhasebe Bilim Dünyası Dergisi ,Mart 2018; 20(1); 202-235.
TÜRMOB: Turmob Muhasebe Meslek Mensupları için Uluslararası Etik Standartları Kurulu, Muhasebe Meslek Mensupları için etik Kurallar El Kitabı, TURMOB Yayınları Sayı:470, 2014.
Ulusoy, Y.: “Halka açık anonim ortaklıklarda bağımsız dış denetimin fonksiyonları ve denetçi bağımsızlığı”, Dokuz Eylül Üniversitesi Hukuk Fakültesi Dergisi Cilt: 7, Sayı: 2, 2005, s.265-300
Ulusoy, Y.: “Halka Açık Anonim Ortaklıklarda Bağımsız Dış Denetim” Dokuz Eylül Üniversitesi, Özel Hukuk Anabilim Dalı, Doktora Tezi, 2006.
Uzay, Ş., Tanç A., Erciyes M.: “Türkiye’de Muhasebe Denetimi: Geçmişten Geleceğe” (çevrimiçi) http://iibf.erciyes.edu.tr/akademi/mh/suzay/Muhasebe_Denetimi_Gecmisten_Gelecege. pdf 25.04.2016
Uzay, Ş., “Denetçilerin denetiminde yeni bir model olarak Kamu Gözetim Kurulu ve Türkiye’de uygulanabilirliği” The 10th World Congress of Accounting Educators & The 3rd Annual International Accounting Conference. 9-11 Kasım 2006.
Varoğlu, A.: “Örgütsel Davranış”, T.C. Anadolu üniversitesi yayını no: 2847 Açık öğretim fakültesi yayını no: 1804, Ünite 4. 2013 ss.88-116
Wang, C., Dou, H.: ”Does the transformation of accounting firms’ organizational form improve audit quality? Evidence from China” China Journal of Accounting Research Sayı:8, ss. 279-293
Whittington, P.: Principles of Auditing and Other Assurance Service, McGray Hill Printed, Fourteenth Edition, Singapore, 2003, s. 698.
Yaralıoğlu, K.: “Performans Değerlendirmede Analitik, Hiyerarşi Proses, Dokuz Eylül Üniversitesi, İİBF Dergisi, Cilt 16, Sayı 1, 2001, ss. 129-142
Yaşar, T.N.: “Anonim Şirketlerde Riskin Erken Saptanması ve Yönetimi” II. Ticaret Hukuku Uluslararası Sempozyumu, Ankara, 26 Kasım 2015
Yerli, A.N.: “Muhasebe Bilgi Sistemlerinin Risk Yönetimine Yönelik Bir Araştırma”, Muhasebe ve Denetime Bakış, Eylül 2007, ss.15-33.
Yılmaz, F., Selvi, Y., Pekdemir, R., Türker, M.,Sınırlı Uygunluk Denetimi. Ankara: Türmob Yayınları-198 (2003)
Zhang, Y., Zhou, J., Zhou, N.: “Audit committee quality, auditor independence, and internal control weaknesses”, Journal of Accounting and Public Policy sayı:26 (2007) s. 300–327.
Yayınlanan
Lisans
LisansBu İnternet Sitesi içeriğinde yer alan tüm eserler (yazı, resim, görüntü, fotoğraf, video, müzik vb.) Akademisyen Kitabevine ait olup, 5846 sayılı Fikir ve Sanat Eserleri Kanunu ve 5237 sayılı Türk Ceca Kanunu kapsamında korunmaktadır. Bu hakları ihlal eden kişiler, 5846 sayılı Fikir ve Sanat eserleri Kanunu ve 5237 sayılı Türk Ceza Kanununda yer alan hukuki ve cezai yaptırımlara tabi olurlar. Yayınevi ilgili yasal yollara başvurma hakkına sahiptir.