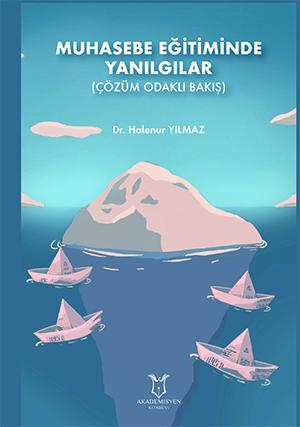
Muhasebe Eğitiminde Yanılgılar (Çözüm Odaklı Bakış)
Özet
Dr. Halenur Yılmaz tarafından kaleme alınan ve Prof. Dr. Naim Ata Atabey editörlüğünde yayımlanan "Muhasebe Eğitiminde Yanılgılar (Çözüm Odaklı Bakış)", yükseköğretimdeki muhasebe öğretiminde karşılaşılan temel algı ve yaklaşım hatalarını derinlemesine inceleyen, çözüm odaklı rehber niteliğinde bir eserdir. Yazarın doktora tez çalışmasından üretilen bu kitap; akademisyenler, araştırmacılar, öğrenciler ve iş dünyası paydaşları için muhasebe eğitiminin kalitesini, verimliliğini ve katkısını yükseltmeyi amaçlamaktadır. Üç ana bölümden oluşan eserin ilk kısmında eğitim, öğretim, öğrenme, "educare" ve "educere" kavramları ele alınarak teorik çerçeve çizilmekte; ikinci kısmında genel muhasebe eğitimi ile doğrudan muhasebe mesleğine yönelik eğitim arasındaki hayati fark vurgulanmaktadır. Kitabın odağını oluşturan üçüncü bölümde ise öğrencilerde ve sistemde oluşan yanılgılar yedi temel boyutta tahlil edilmektedir: "Genel Muhasebe" dersinin adlandırılması ve içeriği, eğitimin kimler için yapıldığı, derslerin matematikle doğrudan ilişkili olduğu sanısı, ezberci yaklaşım algısı, teori ile pratiğin kopukluğu düşüncesi, muhasebenin yalnızca vergi amacıyla yürütüldüğü kabulü ve sadece bir kayıt sürecinden ibaret görüldüğü yanılgısı. Muhasebenin yalnızca muhasebeci yetiştirmek olmadığını, tüm karar alıcılar için ortak bir karar dili sunduğunu savunan bu kitap, derslere yönelik olumsuz tutumları kırmayı, akademik başarıyı artırmayı ve eğitim kalitesini yükseltmeyi hedefleyen vazgeçilmez bir kaynaktır.
"Misconceptions in Accounting Education (A Solution-Oriented Approach)", written by Dr. Halenur Yılmaz and edited by Prof. Dr. Naim Ata Atabey, is a comprehensive guide that thoroughly analyzes fundamental cognitive and perceptual errors encountered in higher accounting instruction from a solution-oriented perspective. Derived from the author's doctoral dissertation, this book aims to enhance the quality, efficiency, and social contribution of accounting education for academics, researchers, students, and business stakeholders. Comprising three main sections, the first part establishes the theoretical framework by discussing the concepts of education, instruction, learning, "educare," and "educere"; the second part highlights the vital distinction between general accounting education and training specifically designed for the accounting profession. In the third section—the core of the work—misconceptions formed among students and within the system are analyzed across seven key dimensions: the naming and content of the "General Accounting" course, who accounting education is intended for, the assumption that accounting courses are directly related to mathematics, the perception of rote learning, the idea of a disconnect between theory and practice, the belief that accounting exists solely for taxation, and the misconception that it is merely a record-keeping process. Arguing that accounting is not merely about training accountants but serving as a shared decision-making language for all decision-makers, this book stands out as an indispensable resource aiming to overcome negative attitudes toward accounting courses, boost academic success, and raise overall educational quality.
Referanslar
Adalmış, N. Y., Yılmaz, H. ve Yılmaz, B. (2019). Bilanço ve Gelir Tablosuna Matematiksel Açıdan Yaklaşım: İntegral ve Diferansiyel Benzeşimi. Uluslararası Sosyal Araştırmalar Dergisi, 12(64), 624–638. doi:10.17719/jisr.2019.3385
Adler, R. W. (1999). Five Ideas Designed to Rile Everyone Who Cares About Accounting Education. International Journal of Phytoremediation, 8(3), 241–247. doi:10.1080/096392899330919
Akdoğan, N. ve Aydın, H. (1987). Muhasebe Teorileri. Ankara: Ankara Üniversitesi Yayınevi.
Akpınar, S. ve Yıldız, Ş. (2018). Muhasebe Eğitimi Alan Öğrencilerin Muhasebe Algılarına Yönelik Metaforlar. Muhasebe ve Finansman Dergisi, 91–114.
Akyol, C., Pehlivan, A., Bayat, M. O. ve Canal, M. (2013). Emile Durkheim: Üçüncü Fransa Cumhuriyeti’nde Öğretmenlerin Eğitimcisi ve Eğitim Görüşleri. (B. Ata, Ed.). Ankara: Pegem Yayınevi.
Akyüz, Y. (2012). Türk Eğitim Tarihi (22. Baskı). Ankara: Pegem Akademi.
Albrecht, W. S. ve Sack, R. J. (2001). The Perilous Future of the Accounting Education. The CPA Journal, 71(3), 327.
Amernic, J. ve Craig, R. (2004). Reform of Accounting Education in the Post-Enron Era: Moving Accounting ‘Out of the Shadows. Abacus, 40(3), 342–378. doi:10.1111/j.1467-6281.2004.00162.x
Apalı, A., Ertürk, Ş. ve Acun, Ö. (2019). Muhasebe Eğitimi Alan ve Almayan Öğrencilerin Muhasebe Mesleği ve Muhasebe Meslek Mensuplarına Karşı Bakış Açılarının Karşılaştırmalı İncelenmesi: SDÜ Örneği. Ekonomik ve Sosyal Araştırmalar Dergisi, 15(3), 387–399.
Atabey, N. A., Parlakkaya, R. ve Alagöz, A. (2015). Genel Muhasebe (Dönem Sonu İşlemleri) (5. Baskı.). Konya: Atlas Kitabevi.
Ay, M. (2011). Öğrencilerin Muhasebe Derslerinde Yaşadıkları Anlama Zorlukları ve Nedenleri Üzerine Bir Araştırma. Selçuk Üniversitesi Ahmet Keleşoğlu Eğitim Fakültesi Dergisi, 31, 263–277.
Aydın, A. (2006). Gelişim ve Öğrenme Psikolojisi (7. baskı.). Ankara: Tekağaç Eylül Yayınları.
Aygün, D. ve Gerekan, B. (2012). Muhasebe Dersini ilk defa Alan Öğrencilerin Derse Yönelik Algılarının Tespiti: Karşılaştırmalı Bir Alan Araştırması. Journal of Management and Economics Research, 18(18), 48–63. doi:10.11611/jmer21
Aysan, M. (1979). Türkiye’de Muhasebe Eğitimi Nasıl Yapılmalıdır? Türkiye I. Muhasebe Eğitimi Sempozyumu, 250–284.
Başer, H. (2010). Meslek Yüksekokullarında Muhasebe Eğitimi ve İş Dünyasının Beklentilerine Göre Yapılandırılması. Dumlupınar Üniversitesi.
Bernardi, R. A. ve Bean, D. F. (2002). The Importance of Performance in Intermediate Accounting I on Performance in a Subsequent Accounting Course. Accounting Educators’ Journal, 14, 1–13.
Billington, R. (2011). Felsefeyi Yaşamak. (Çeviren: Abdullah Yılmaz). İstanbul: Ayrıntı Yayınları.
Bulca, H. ve Erem, I. (2014). Meslek Yüksekokulu Öğrencilerinin Muhasebe ve Finans Eğitimine Yönelik Düşünceleri: Uşak Üniversitesi’nde Bir Araştırma. Uşak Üniversitesi Sosyal Bilimler Dergisi, 7(3), 67–94. doi:10.1017/CBO9781107415324.004
Büyükarıkan, B. ve Büyükarıkan, U. (2014). Lisans Düzeyinde Muhasebe Eğitimi Alan Öğrencilerin Başarılarını Etkileyen Faktörlerin Analizi. Mehmet Akif Ersoy Üniversitesi Eğitim Bilimleri Enstitüsü Dergisi, (5), 65–79.
Büyükmirza, H. K. (2021). Maliyet ve Yönetim Muhasebesi (24. baskı.). Ankara: Gazi Kitabevi.
Çarıkçı, O. (2017). Muhasebe Eğitimi Almakta Olan Öğrencilerin Muhasebe Mesleğine Yönelik Tutumlarının Sektörde Çalışma Niyetine Etkisi. Muhasebe ve Finansman Dergisi, (76), 221–238. doi:10.25095/mufad.400232
Çelenk, H., Atmaca, M. ve Horasan, E. (2010). Marmara Üniversitesi’nde Muhasebe Eğitimi Alan Öğrencilerin Muhasebe Alanına Bakış Açılarının Değerlendirilmesine Yönelik Bir Araştırma, 159–171.
Choi, F. D. (1993). Accounting education for the 21st century: Meeting the challenges. Leonard N. Stern School of Business, New York University.
Collison, D., Ferguson, J., Kozuma, Y., Power, D. ve Stevenson, L. (2011). The Impact of Introductory Accounting Courses on Student Perceptions About the Purpose of Accounting Information and the Objectives of Business: A Comparison of the UK and Japan. Accounting Forum, 35(1), 47–60. doi:10.1016/j.accfor.2011.01.001
Coombs, P. H. ve Ahmet, M. (1974). Attacking Rural Poverty How Nonformal Education Can Help. A Research Report for the World Bank Prepared by the International Council for Educational Development. Baltimore: The Johns Hopkins University Press.
Çürük, T. ve Doğan, Z. (2001). Muhasebe Eğitiminin İşletmelerin Taleplerini Karşılama Düzeyi: Türkiye Örneği. ODTÜ Gelişme Dergisi, 28(3–4), 281–310.
Degos, J.-G. (2008). Muhasebenin Geleceği Geleceğin Muhasebesiyle Uyumlu mu ? Muhasebe ve Finansman Dergisi, 37, 205–221.
Demir, M. ve Çam, M. (2006). Muhasebe Bölümü Öğrencilerinin Muhasebe Öğreniminde Başarılarını Olumsuz Etkileyen Faktörlere İlişkin Bir Araştırma. Muhasebe Finansman Dergisi, 1–11.
Demirel, Ö. (2016). Öğretme Sanatı (19. Baskı). Öğretim Ilke ve Yöntemleri Öğretme Sanatı (19. baskı.). Ankara: Pegem Akademi. doi:10.14527/9789756802069
Dinç, E. (2008). Meslek Seçiminde Etkili Faktörlerin İncelenmesi: Meslek Yüksek Okulu-Muhasebe Programı Öğrencileri Üzerine Bir Araştırma. Kocaeli Üniversitesi Sosyal Bilimler Dergisi, (16), 90–106.
Dizkirici, A. S. ve Gökgöz, A. (2013). How Is Accounting Perceived in Cognitive Level? A Study Based on Metaphor. International Journal of Education and Research, 1(7).
Dizman, Ş. (2015). İkti̇sadi̇ ve İdari̇ Bi̇li̇mler Fakülteleri̇nde Öğrenci̇leri̇n Muhasebe Dersi̇nde Başarisizlik Nedenleri̇ ve Çözüm Öneri̇leri̇. Sosyal Bilimler Dergisi, 1(1), 158–174.
Erden, M. (2011). Eğitim Bilimlerine Giriş (6. Baskı). Ankara: Arkadaş Yayınevi.
Erdoğan, M., Tek, N., Şakrak, M. ve Muğan, C. Ş. (2000). Teknolojik Gelişmelerin Muhasebe ve Muhasebe Eğitimine Etkileri. Muhasebe Bilim Dünyası Dergisi, 2(4).
Erol, İ. ve Utku, B. D. (2015). Finansal Muhasebe Derslerinde Öğrencilerde Oluşan Kavram Yanılgılarının İncelenmesi. International Journal of Social Sciences and Education Research, 1(4).
Erol, M. ve Erkan, G. (2008). Lisans Düzeyinde Muhasebe Eğitimi Alan Öğrencilerin Başarılarını Etkileyen Faktörlerin Belirlenmesine Yönelik Biga İktisadi ve İdari Birimler Fakültesinde Bir Araştırma. KMU İİBF Dergisi, 14, 284–301.
Ertürk, S. (1988). Türkiye’de Eğitim Felsefesi Sorunu. Hacettepe Üniversitesi Eğitim Fakültesi Dergisi, 3(11), 11–16.
Garavan, T. N. (1997). Training, Development, Education and Learning: Different or the Same. Journal of European Industrial Training, 21(2), 39–50. doi:10.1108/03090599710161711
Geiger, M. A. ve Ogilby, S. M. (2000). The First Course in Accounting: Students’ Perceptions and Their Effect on the Decision to Major in Accounting. Journal of Accounting Education, 18(2), 63–78. doi:10.1016/s0748-5751(00)00011-7
Gençtürk, M. (2006). Alınan Eğitimin Meslek Yaşamındaki Yeterlilik Düzeyinin İşletmelerin Muhasebe - Finans Bölümünde Çalışanlar Üzerinde Tespitine Yönelik Bir Alan Çalışması: Isparta, Burdur, Denizli ve Antalya Organize Sanayi Bölgeleri Örneği. Kocaeli Üniversitesi Sosyal Bilimler Dergisi, (12), 55–82.
Gençtürk, M., Demir, Y. ve Çarıkçı, O. (2008). Meslek Yüksekokulu Öğrencilerinin Muhasebe-Finans Eğitimine Bakış Açıları ve Farkındalıkları Üzerine Bir Uygulama. Süleyman Demirel Üniversitesi İktisadi ve İdari Bilimler Fakültesi, 13(1), 209–228.
Gist, W. E., Goedde, H. ve Ward, B. H. (1996). The Influence of Mathematical Skills and Other Factors on Minority Student Performance in Principles of Accounting. Issues in Accounting Education, 11(1), 49–60.
Goh, E. ve Scerri, M. (2016). “I Study Accounting Because I Have To”: An Exploratory Study of Hospitality Students’ Attitudes Toward Accounting Education. Journal of Hospitality and Tourism Education, 28(2), 85–94. doi:10.1080/10963758.2016.1163498
Gökalp, Z. (1992). Terbiyenin Sosyal ve Kültürel Temelleri (Hazırlayan: Rıza Kardaş). İstanbul: Milli Eğitim Basımevi.
Gülmez, O. (2010). Eğitime Dair Epistemolojik ve Metodolojik Bir Çözümleme: “ İlişki ve Süreç” Olarak Eğitim. Ankara Üniversitesi.
Güner, D. (2018). Genel Muhasebe Derslerinde Yaşanan Anlama Zorlukları Üzerine Bir Araştırma. Karabük Üniversitesi, Sosyal Bilimler Enstitüsü.
Güney, A. (2003). Finansal Muhasebe Eğitiminin Yüksek Öğretimde Programlanması ve Ders İçeriklerinin Oluşturulması. Anadolu Üniversitesi.
Guney, Y. (2009). Exogenous and Endogenous Factors İnfluencing Students’ Performance in Undergraduate Accounting Modules. Accounting Education, 18(1), 51–73. doi:10.1080/09639280701740142
Güngör, E. (2003). Kültür Değişmesi ve Milliyetçilik. İstanbul: Hisar Kültür Gönüllüleri.
Güvemli, O. (2011). Bilanço ve Gelir Tablosu Bağıntıları Üzerine Bir Dinamik Tahlil Denemesi. Muhasebe ve Finansman Dergisi, 49, 1–9.
Güvemli, O. ve Aslan, Ü. (2008). Muhasebe ve Finansman Öğretim Üyeleri Kendi Branşlarının Tarihi ile Meşgul Olmalılar mı? Muhasebe ve Finansman Dergisi, 41, 30–41.
Helliar, C. (2013). The Global Challenge for Accounting Education. Accounting Education, 22(6), 510–521. doi:10.1080/09639284.2013.847319
Henderson, S. (2001). The Education of Accountants-A Comment. Accounting Forum, 25(4), 398–401. doi:10.1111/1467-6303.00074
Herring III, H. (2003). Conference Address: The Accounting Education Change Movement in the United States. Accounting Education, 12(2), 87–95. doi:10.1080/0963928032000091710
Hiçşaşmaz, M. (1970). Muhasebenin Teorisi ve Teknik Yapısı. Ankara: Ankara İktisadi ve Ticari İlimler Akademisi Yayını.
Hoy, A. W. (2015). Eğitim Psikolojisi. (Çeviren: Duygu Özen). İstanbul: Kaknüs Yayınları.
Jarvis, P. (2004). Adult Education and Lifelong Learning. Adult Education Quarterly (C. 10). London: Routledge Falmer. doi:10.1177/074171366001000202
Karabınar, S. (2005). Kültür-Muhasebe Etkileşimi Açısından Muhasebe İklimi–Muhasebeye Kültürel Bakışlar,. Ankara: Seçkin Yayıncılık.
Kılınçarslan, T. B., Arsoy, A. P. ve Özdemir, E. (2019). Çoklu Zeka Kuramı Bağlamında Muhasebe I Dersindeki̇ Başarının Değerlendirilmesi. Muhasebe ve Denetime Bakış, 2019(56), 129–140.
Kızıl, C., Çelik, İ. E., Akman, V. ve Danışman, D. (2015). Muhasebe Dersini İlk Kez Alan Öğrencilerin Başarısına Etki Eden Faktörlerin Tespiti : Yalova Üniversitesi ’ nde Bir Uygulama. İşletme Bilimi Dergisi, 3(2), 127–165.
Koçyiğit, S. Ç. ve Tanç, Ş. G. (2016). Türkiye’deki Üniversitelerde Lisansüstü Eğitim Programlarında Yer Alan Muhasebe Standartları Dersleri Üzerine Bir Araştırma. Muhasebe ve Denetime Bakış, 16(50), 57–78.
Küçük, Z. A. ve Polat, S. (2013). İlköğretim Okul Yöneticilerinin Eğitime ve Eğitimin Amaçlarına İlişkin Görüşleri. Eğitim Bilimleri Araştırmaları Dergisi, 3(1), 239–255. doi:10.12973/jesr.2013.3113a
Kurnaz, E. ve Eyceyurt, T. B. (2019). Öğrencilerinin Muhasebe Eğitimi Hakkındaki Metaforik Algıları: Erzincan Binali Yıldırım Üniversitesi Örneği. Muhasebe Bilim Dünyası Dergisi, 21(3), 829–854. doi:10.31460/mbdd.521393
Lee, C. ve Bisman, J. E. (2006). Curricula in Introductory Accounting: The ‘Old’ and the ‘New’. Accounting and Finance Association of Australia and New Zealand Annual Conference içinde (ss. 1–23). doi:10.1016/j.nuclcard.2007.06.010
Malgwi, C. A. (2006). Discerning Accounting and Non-Accounting Students’ Perceptions in the First Course in Accounting As a Proxy for Separate Course Delivery. Global Perspectives on Accounting Education, 3(August), 67–91.
Marriott, P. ve Marriott, N. (2003). Are we turning them on? A longitudinal study of undergraduate accounting students’ attitudes towards accounting as a profession. Accounting Education, 12(2), 113–133. doi:10.1080/0963928032000091738
Marriott, P. ve McGuigan, N. (2018). Visual metaphor and visual tools in accounting education. Accounting Education, 27(6), 549–551. doi:10.1080/09639284.2018.1541520
Martinis, K. ve Tidd, R. (2011). Does Performing Additional Work Improve a Student’s Accounting Principles Grade? First Analysis. Proceedings of ASBBS, 18(1), 432–434.
Mladenovic, R. (2000). An Investigation Into Ways Of Challenging Introductory Accounting Students’ Negative Perceptions Of Accounting. Accounting Education, 9(2), 135–155. doi:10.1080/09639280010000147
Moyer, C. A. (1957). Some Common Misconceptions Relating to Accounting Education. Choice Reviews Online, 32(4), 531–535. doi:10.5860/choice.35-3960
Özdemir, F. S., Bulut, E. ve Ünal, İ. H. (2018). Muhasebe Dersi Alan Öğrencilerin Matematiğe Bakış Açısı ve Akademik Başarıları. Ömer Halisdemir Üniversitesi İktisadi ve İdari Bilimler Fakültesi Dergisi, 11(October), 143–161. doi:10.25287/ohuiibf.447599
Özsoy, S. (2002). Yükseköğretimde Hakkaniyet ve Eşitlik Sorunsalı: Türkiye’deki Finansal Yapıyla İlgili Bir Çözümleme. Ankara Üniversitesi.
Parker, L. D. (2001). Back To The Future: The Broadening Accounting Trajectory. British Accounting Review, 33(4), 421–453. doi:10.1006/bare.2001.0173
Previts, G. J., Parker, L. D. ve Coffman, E. N. (1990). Accounting History: Definition and Relevance. Abacus, 26(1), 1–16.
Ravenscroft, S. P., Rebele, J. E., St. Pierre, K. ve Wilson, R. M. S. (2008). The Importance of Accounting Education Research. Journal of Accounting Education, 26(4), 180–187. doi:10.1016/j.jaccedu.2009.02.002
Rogers, A. ve Horrocks, N. (2010). Teaching Adults (4. baskı.). New York: MGraw-Hill.
Sağlam, N. (1990). Avrupa Topluluğunda Muhasebe Hizmetleri. Anadolu Üniversitesi İktisadi ve İdari Bilimler Fakültesi Dergisi, 8(1), 187–195.
Saudagaran, S. M. (1996). The First Course in Accounting: An Innovative Approach. Issues in Accounting Education, 11(1), 83–94.
Sayın, Ş., Yeğinboy, Y. ve Tektüfekçi, F. (2005). Dokuz Eylül Üniversitesi İİBF’nde Öğrenci Açısından ve Alt Yapı Bakımından Muhasebe ve Finansman Eğitiminin Etkinliğinin Ölçülmesi ve Değerlendirilmesi Üzerine Bir Araştırma. Muhasebe ve Finansman Dergisi, 26, 101–108.
Şeker, Y. ve İşleyen, A. (2018). Finansal Muhasebe Dersleri̇nde Oluşan Kavram Yanılgılarına Yönelik Araştırma. Hitit Üniversitesi Sosyal Bilimler Enstitüsü Dergisi. doi:10.17218/hititsosbil.475232
Sevilengül, O. (2008). Genel Muhasebe (14. Baskı.). Ankara: Gazi Kitabevi.
Sözbilir, H., Kula, V., Baykut, E. ve Yılmaz, H. (2017). Financial Accounting (2. Baskı.). Ankara: Gazi Kitapevi.
Subaşı, Ş. ve Demir, B. (2009). Fakültelerin İşletme Bölümlerinde Verilen Muhasebe Derslerinin Durum Analizi. Muhasebe ve Finansman Dergisi, 127–137.
Taymaz, H. (1978). Hizmet İçi Eğitim Kavram ve Kapsamı. Eğitim ve Bilim, 2(11), 35–40.
Temelli, F. (2018). Difficulties in Understanding Accounting Courses and Its Reasons: A Research for Ağrı İbrahim Çeçen University Faculty of Economics and Administrative Sciences-Department of Business Administration Students. Gümüşhane University Electronic Journal of The Institute of Social Sciences, 9(22), 319–334.
Tho, L. M. (1994). Some Evidence on The Determinants of Student Performance in the University of Malaya Introductory Accounting Course. Accounting Education. doi:10.1080/09639289400000031
Uçma, T. (2011). Muhasebenin Teorik Yapısı - Genel Bir Bakış. Ankara: Gazi Kitabevi.
Ünal, İ. H. (2017). Muhasebe Öğretiminde Diskalkulinin ve Çoklu Zekanın Öğrenme Üzerindeki Etkileri. Ondokuz Mayıs Üniversitesi Sosyal Bilimler Enstitüsü.
Ünal, O. ve Doğanay, M. (2009). Lisans Düzeyindeki Muhasebe Eğitiminin Etkinliği: Sayıştay Özelinde Amprik Bir Çalışma. Sayıştay Dergisi, (74–75), 117–138.
Utku, B. D. ve Erol, İ. (2015). Lisans Öğrencilerinin Muhasebeye Giriş Dersine Yönelik Algılamalarının Belirlenmesi. Journal of Accounting, Finance and Auditing Studies, 1(3), 91–104.
Uzay, Ş. (2005). Muhasebe Meslek Stajyerlerinin Sorunları ve Beklentileri: Bir Araştırma. Muhasebe ve Finansman Dergisi, (25), 70–78.
Warsono, S., Darmawan, A. ve Ridha, M. A. (2011). Using Mathematics to Teach Accounting Principles. SSRN Electronic Journal, 1–25. doi:10.2139/ssrn.1439057
Wijewardena, H. ve Cooray, S. (1995). Accounting Education in Australia and Japan: A Comparative Examination. Accounting Education, 4(4), 359–377.
Wyhe, G. Van. (2007). A History of U.S. Higher Education in Accounting, Part I: Situating Accounting within the Academy. Issues in Accounting Education, 22(2), 165–181.
Yardımcıoğlu, M., Karahan, M. ve Yörük, A. (2019). Dijitalleşme Işığında Muhasebe Mesleğinin Geleceği. Muhasebe Enstitüsü Dergisi - Journal of Accounting Institute, (61), 35–46. doi:10.26650/med.2019542847
Yıldız, Ş. ve Ülkü, S. (2017). Muhasebe Eğitiminde Kavram Yanılgıları ve Kavram Yanılgılarının Önlenmesinde Kavram Haritalarının Kullanımı. Muhasebe ve Denetime Bakış, 2017(50), 115–140.
Yüksek Öğretim Kurulu (2019). Türkiye Yükseköğretim Sistemi. Ankara.
Yüksel, M. (2014). İşletme Simülasyonlarıyla Desteklenen İşbirliğine Dayalı Muhasebe Eğitiminin Öğrencilerin Akademik Başarılarına ve Motivasyonlarına Etkisi. Ankara Üniversitesi.
Zaif, F. ve Ayanoğlu, Z. (2007). Muhasebe Eği̇ti̇mi̇nde Kali̇teni̇n Arttırılmasında Ders Programlarının Önemi̇: Türki̇ye’de Bi̇rİnceleme. Gazi Üniversitesi İktisadi ve İdari Bilimler Fakültesi Dergisi 9/1, 9(1), 115–136.
https://www.aicpa.org/resources/toolkit/cpa-exam
https://www.oxfordlearnersdictionaries.com/, The Oxford English sözlüğü
Yayınlanan
Lisans
LisansBu İnternet Sitesi içeriğinde yer alan tüm eserler (yazı, resim, görüntü, fotoğraf, video, müzik vb.) Akademisyen Kitabevine ait olup, 5846 sayılı Fikir ve Sanat Eserleri Kanunu ve 5237 sayılı Türk Ceca Kanunu kapsamında korunmaktadır. Bu hakları ihlal eden kişiler, 5846 sayılı Fikir ve Sanat eserleri Kanunu ve 5237 sayılı Türk Ceza Kanununda yer alan hukuki ve cezai yaptırımlara tabi olurlar. Yayınevi ilgili yasal yollara başvurma hakkına sahiptir.